quarta-feira, 1 de junho de 2022

Fechamento da Carteira de Maio/22 (+ 2,56 % / +0,44 %)


Bom dia Finansfera!


Um mês de Maio com um aumento considerável da carteira, porém não devido à rentabilidade da mesma, mas sim devido a aportes não recorrentes recebidos. De forma geral a carteira se comportou como no mês de abril com os ativos internacionais desvalorizando (nesse caso mais devido ao câmbio que à queda dos ativos), ações BR andando de lado e FIIs e renda fixa salvando o dia...rsrs. A cada dia a rentabilidade da carteira se distância da inflação...Essa guerra maldita, Covid e problemas internos tem que dar uma trégua rápido para controlarmos um pouco essa inflação que está corroendo nosso poder de compra mais rápido que a maioria dos investimentos conseguem compensar. Abaixo segue a curva de aumento do meu patrimônio, sua rentabilidade e o IPCA acumulado.

domingo, 8 de maio de 2022

Aluguel de Ações - Vantagens e Desvantagens - Minhas Impressões


Bom dia Finansfera!


Aluguel de ações é algo que ainda é pouco utilizado por muitos donos de ações no Brasil e é uma possibilidade interessante para aqueles investidores que focam em longo prazo e não giram muito a carteira. Apesar disso é importante entender que não é uma opção que só tem vantagens, sendo necessário que cada um avalie os prós e contras.

Infelizmente é uma opção ainda nova e, ao meu ver, com muitas melhorias ainda a serem implementadas, além de ser difícil entender/acompanhar as taxas fechadas no aluguel. Faço minha locação pela corretora Clear, assim para outras corretoras pode ser que o sistema seja diferente e as vantagens/desvantagens apontadas abaixo não aplicável. Avalie cada uma delas e verifique se são aplicáveis ao seu caso...Lembrando que isso é só um relato da minha experiência, não sendo qualquer indicação de ação...


sábado, 30 de abril de 2022

Fechamento da Carteira de Abril/22 (+ 0,6 % / - 1,72 %)


Bom dia Finansfera!
 
Mais um fechamento de mês ruim para a rentabilidade dos investimentos. Minha carteira teve um aumento de 0,6% no mês, mas muito por causa da elevada taxa de poupança devido a um valor elevado recebido e não recorrente. Tirando os aportes, a carteira encolheu 1,72%. Os responsáveis por essa retração foram os ETFs internacionais (mais um mês de queda...) e também as ações BR que recuaram consideravelmente. Para salvar, FIIs e RF fizeram sua parte controlando a queda do patrimônio. Estou começando a ficar preocupado com os valuations futuros das empresas com esse cenário de crise mundial causada pela hiperinflação e guerra da Ucrânia. A queda das ações só é interessante para nós investidores caso não haja impacto nos lucros das empresas e seus indicadores (dívida, ROE, etc). Começo a achar que podemos entrar em um período de retração econômica mundial e consequente perda de valor das empresas. Espero estar errado. Abaixo segue meu acompanhamento do aumento da carteira, rentabilidade (desconsiderando aportes) e IPCA acumulado em 2022. Triste ver a rentabilidade acumulada até agora perdendo pra inflação e até negativa (menor em 0,48% que o valor no final de 2021)...


sábado, 16 de abril de 2022

Será que o caminho FIRE é realmente para todos?


Boa noite Finansfera!


Na semana passada participei de uma discussão em um grupo fechado de Whatsapp sobre se pessoas de baixa renda também tem condições de alcançar o FIRE ou se este caminho é restrito para pessoas com melhor condição econômica. Achei muito interessante essa discussão e decidi trazer ela para o blog. 

Tipicamente o que se defende normalmente é que o FIRE é acessível a todos, uma vez que estamos falando basicamente de viver de juros dos nossos investimentos e que o total necessário para gerar esse juros (acima da inflação) está diretamente ligado ao nosso custo de vida. Dessa forma, pessoas de baixa renda como tem salários mais baixos (e consequentemente custos de vidas menores) poderiam sim alcançar valores de patrimônio não tão elevados, mas que possam garantir rentabilidades acima da inflação equivalentes ao seu gasto mensal - alcançando a independência financeira e  se quiser a aposentadoria antecipada. Pessoas com maior poder aquisitivo, por outro lado, precisam de um patrimônio maior para garantir uma renda equivalente ao seu custo de vida, mas isso seria compensado pela maior renda vinda do trabalho. Logo, por ser um cálculo de porcentagens, seria acessível para todos...


Podia ser fácil assim, não é?


sexta-feira, 1 de abril de 2022

Fechamento da Carteira de Março/22 (+ 5,52 % / + 3,16 %)


 Boa tarde colegas da Finansfera!

 
Março veio com o endurecimento da guerra e com isso uma fuga de investidores das bolsas americanas e européias...As minhas ETFs despencaram, assim como o dólar uma vez que os investidores gringos trouxeram seus recursos para o Brasil aproveitando os baixos custos das nossas empresas na B3! Por isso é tão importante a diversificação! Mesmo com as quedas elevadas dos meus ETFs meu resultado foi muito positivo! O aumento do patrimônio foi turbinado por altos investimentos no mês de março, justificados por recursos não recorrentes recebidos e alta taxa de poupança. Mas a surpresa foi a elevada valorização da carteira devido a valorização das ações e FIIs que tenho na na carteira e também aos juros cada vez mais elevados da minha RF! Que maravilha! Pena que esse aumento na prática significa que os próximos aportes comprarão menos ativos! Bora aproveitar a queda do dólar e dos ETFs para aportar mais fora!
Nesse mês aportei um pouco em cada ativo. Dinheiro novo foi para RF (os famosos LIGs do Bradesco - consegui uma taxa incrível de IPCA+5,98%! Lembrando que LIGs não tem imposto!) e para aporte no exterior em IWDA e EIMI (pena que paguei perto de R$5/dólar). Os rendimentos recebidos dos FIIs foram reinvestidos em MCCI11 (nova posição da carteira) e os rendimentos recebidos de ações em MOVI3 e EZTC3. É bom ver os rendimentos dos ativos sendo reinvestindo e gerando o efeito "bola de neve"!
Do ponto de vista de economia, consegui investir cerca de 80% do valor recebido no mês de março... Essa alta taxa de poupança é justificada pelo investimento de 100 % dos valores não recorrentes recebidos. Nesse mês teve gastos de pintura da casa e pequenas obras...Estamos preparando o quarto da bebê (não sei se falei aqui...mas serei pai de uma menina!) e aproveitando para arrumar vários pequenos problemas do apartamento (sempre íamos deixando pro futuro mas vamos aproveitar essa desculpa). Agora o próximo passo é decoração do quarto do bebê e começar a preparar o enxoval/berço/etc! Por enquanto os gastos estão baixo, não sendo necessário reforçar a reserva de emergência (calculada para 4 meses de gastos normais nossos).
Sobre a vida, sem grandes mudanças... continuo no regime "home office" ainda sem prazo de retorno (aguardando parecer da empresa - pode vir a qualquer momento). Outra novidade é que depois de 2 anos (desde o início da pandemia) voltei a fazer atividade física! Estava na hora! Espero que consiga manter a animação inicial.
Previsão preliminar para Abril: Finalizar a declaração de IRPF (está um caos minha declaração - cada vez mais complexa) e manter os aportes parecidos com os do mês de março: mais fortemente nos LIGs e Exterior e reinvestindo FIIs e Ações nas próprias classes de ativos.

 Abaixo seguem os gráficos resumos do meu patrimônio atualizado. Depois de "apanhar como um condenado" do Linux/ Google Sheets/ Blogger, vou fazer o gráfico de acompanhamento no Excel mesmo (usando o notebook da patroa). Não sei se estou ficando velho, mas antigamente era muito mais fácil fazer gráficos...a impressão que tenho é que o Google Sheets é horrível para isso...Segue abaixo. Legal ver que com essa valorização grande estou perto de alcançar a inflação do período...será que mês que vem consigo, depois de muito tempo, ter meus investimentos valorizando mais que a inflação? Que sonho...rsrs

Variação do Patrimônio x Lucratividade da Carteira x IPCA (%)

quarta-feira, 16 de março de 2022

Chegou o Temido Período do Leão! Haja Paciência...


Boa tarde colegas!


E está aberta a temporada da declaração do IRPF, momento este em que temos que juntar centenas de documentos, assistir dezenas de vídeos no Youtube pra nos lembrar dos detalhes para lançar cada ativo e nos arrepender de manter uma carteira com vários ativos de renda variável...que beleza!

Todo ano fico indignado com a quantidade de burocracia que preciso lançar sendo que a receita já possui a maior parte destes dados! Pelo menos esse ano aparentemente a receita disponibilizou para nós, relés mortais, a declaração pré-preenchida! Espero que economize tempo, apesar de ter lido relatos de colegas em que a declaração lança nos campos errados proventos de FIIs...lá vamos nós! E o pior é a velha estória da responsabilidade do usuário em lançar cada detalhezinho conforme esperado pela receita...e se errar, você é responsável!

 
                                                 É bem assim que me sinto todo ano...


Nessas horas que fico com preguiça de ter uma carteira com 19 ações, 7 FIIs, ETFs internacionais, além de vários dividendos, rendimentos, JCPs. Splits, Bonificações, entre outros eventos que complicam tanto a declaração...tipicamente demoro 1 dia pra lançar os patrimônios, rendas do trabalho e despesas com saúde/previdência enquanto demoro algumas semanas para finalizar a parte da renda variável/internacional. 

E ainda tem o dar esposa também que apesar de ser simples do ponto de vista de investimentos é complexo do ponto de vista de fontes...

Vamos que vamos...torcer pra continuar escapando de teia da Receita!


Grande abraço e feliz (menos triste) período de declaração de IRPF! 


VVI


quarta-feira, 2 de março de 2022

Fechamento da Carteira de Fevereiro/22 (+ 0,07 % / - 0,6 %)


Bom dia colegas da Finansfera!
 
Se Janeiro não foi um mês tão bom para a minha carteira, fevereiro conseguiu ser pior... A guerra gerou uma queda generalizada dos investimentos no exterior e incrivelmente o valor do dólar também caiu, gerando uma desvalorização dupla do patrimônio dolarizado (era de se esperar um aumento do dólar com a guerra). Além disso, houve uma queda dos FIIs devido a visão do mercado de manutenção da inflação alta por mais tempo que o previsto e também uma possível necessidade de aumento da taxa de juros acima do anteriormente esperado. Pelo lado positivo, houve uma recuperação tímida das ações BR (especialmente devido minhas ações serem defensivas) e a renda fixa que continua suavizando a volatilidade da carteira...

Como minha carteira é 25 % baseada em ativos no exterior, acabei sendo bastante impactado pela desvalorização do dólar e ativos americanos...Praticamente meus aportes de fevereiro foram absorvidos pela desvalorização... Apesar de fazer parte do jogo, nunca é bom olhar pra trás e ver que seu suado dinheiro economizado no mês de fevereiro foi "jogado fora". Faz parte...

No mês de fevereiro fiz um aporte em dólar e vou manter um tempinho essa reserva em dólar pra investir nos ETFs de sempre assim que a situação começar a parecer que chegamos no pior momento da guerra...Agora em março pretendo mandar mais um pouco aproveitando o dólar "baixo"...

Outro investimento que fiz em fevereiro e devo continuar aportando em março é em renda fixa, em especial no recente investimento LIG. Para quem não conhece é como se fosse um LCI, só que não tem garantia do FGC, apesar de ter garantia dupla (do banco que o emite e da instituição que recebe os recursos). Assim, é um ativo de baixo risco mas que tem apresentado taxas muito interessantes! Para terem um idéia, o último que comprei que é um LIG do banco Bradesco consegui uma taxa de IPCA+5,92% para 7 anos (tem para períodos menores). Isso tudo ISENTO de IR!!! Não vou deixar passar essa oportunidade...

Aproveitando os rendimentos dos FIIs de fevereiro, resolvi começar a comprar MCCI11, um fundo de papel que já tem algum tempo que venho avaliando...Queria aumentar um pouco a alocação em papel da carteira e este me pareceu uma boa opção...comecei devagar e a idéia é ir aumentando aos poucos. 

Em relação às ações, resolvi diminuir a participação em SULA11 após a notícia de compra dela pela Rede Dor...houve uma boa valorização e preferi alocar parte dos recursos em outras ações da carteira. Com o dinheiro recebido aumentei posição em EZTC3, PNVL3,KLBN11 e MOVI3. Vamos ver se a aposta dará frutos...

Do ponto de vista de economia, consegui investir cerca de 50% do valor recebido no mês de fevereiro...Com a gravidez da Sra VVI alguns gastos extras já apareceram como reformas no apartamento  para preparar um quarto do bebê, além de centenas de vitaminas, medicamentos, etc e consultas. Nada que assuste nos gastos, mas foram gastos extras...

Em relação a vida, tenho que me preparar psicologicamente para o retorno ao trabalho presencial...fortes indícios para um retorno ao modelo híbrido a partir de abril...voltar a perder 3h diárias em transporte, no calor do RJ e tendo que lidar com a irresponsabilidade do povo (sem máscara no transporte público, ouvido música sem fone de ouvido, ônibus lotado com pessoas sem uso de desodorante, etc) vai ser complicado...Infelizmente a vida tem dessas coisas...

Previsão preliminar para Março: Focar no envio de recursos para a conta no exterior e investir nos LIGs aproveitando as altas taxas. Reinvestir dividendos e rendimentos dos FIIs nas próprias classes de ativos. Prever novos gastos ligados com a gravidez e provisionar para arcar através do salário sem a necessidade de acesso à reserva de emergência.


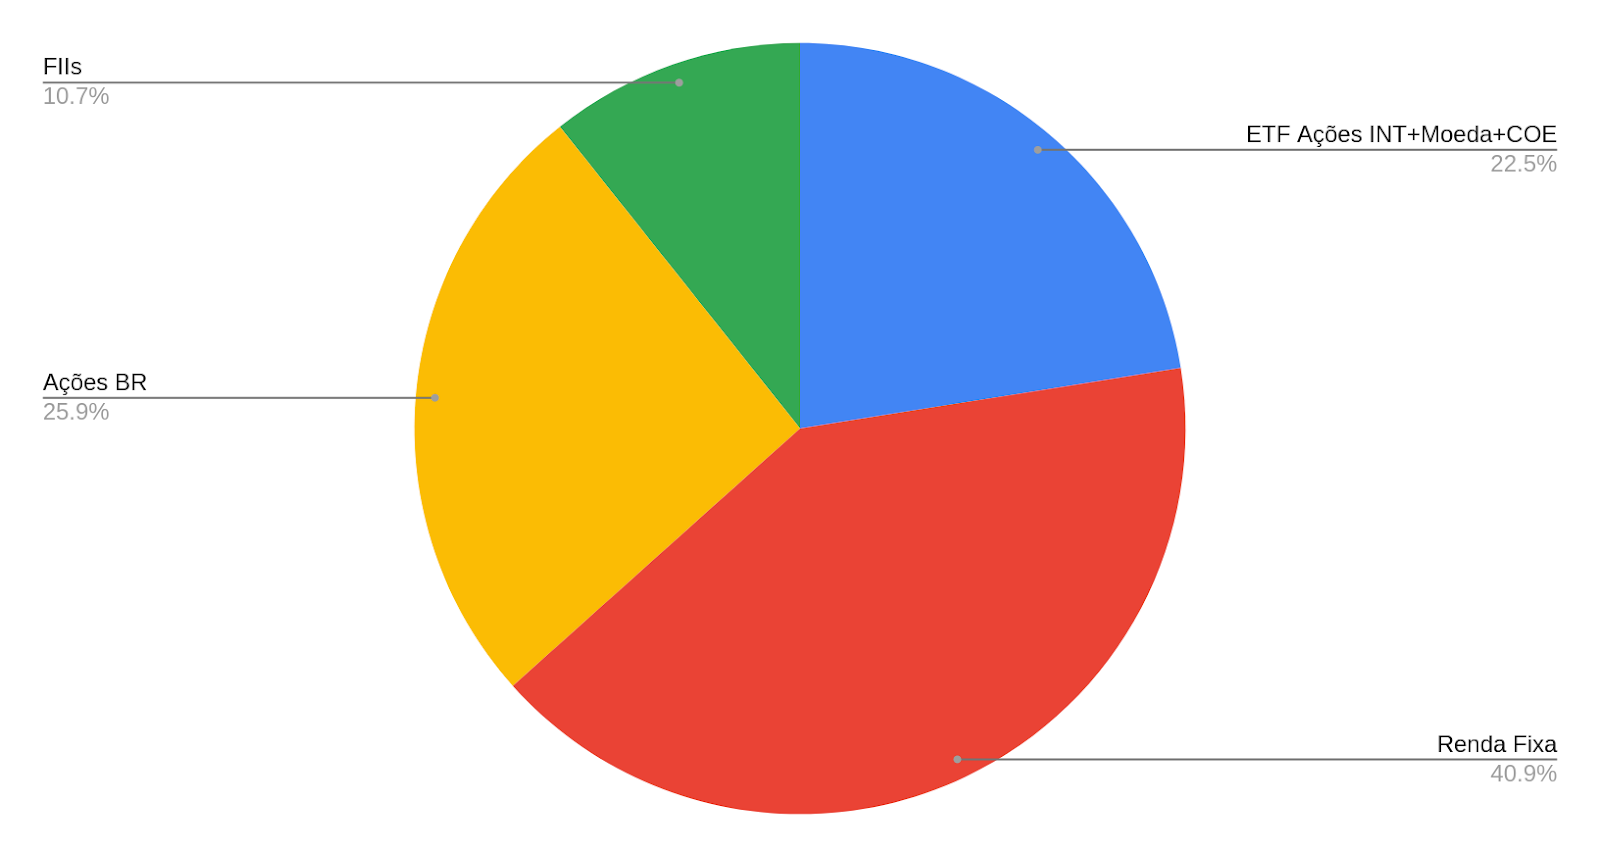
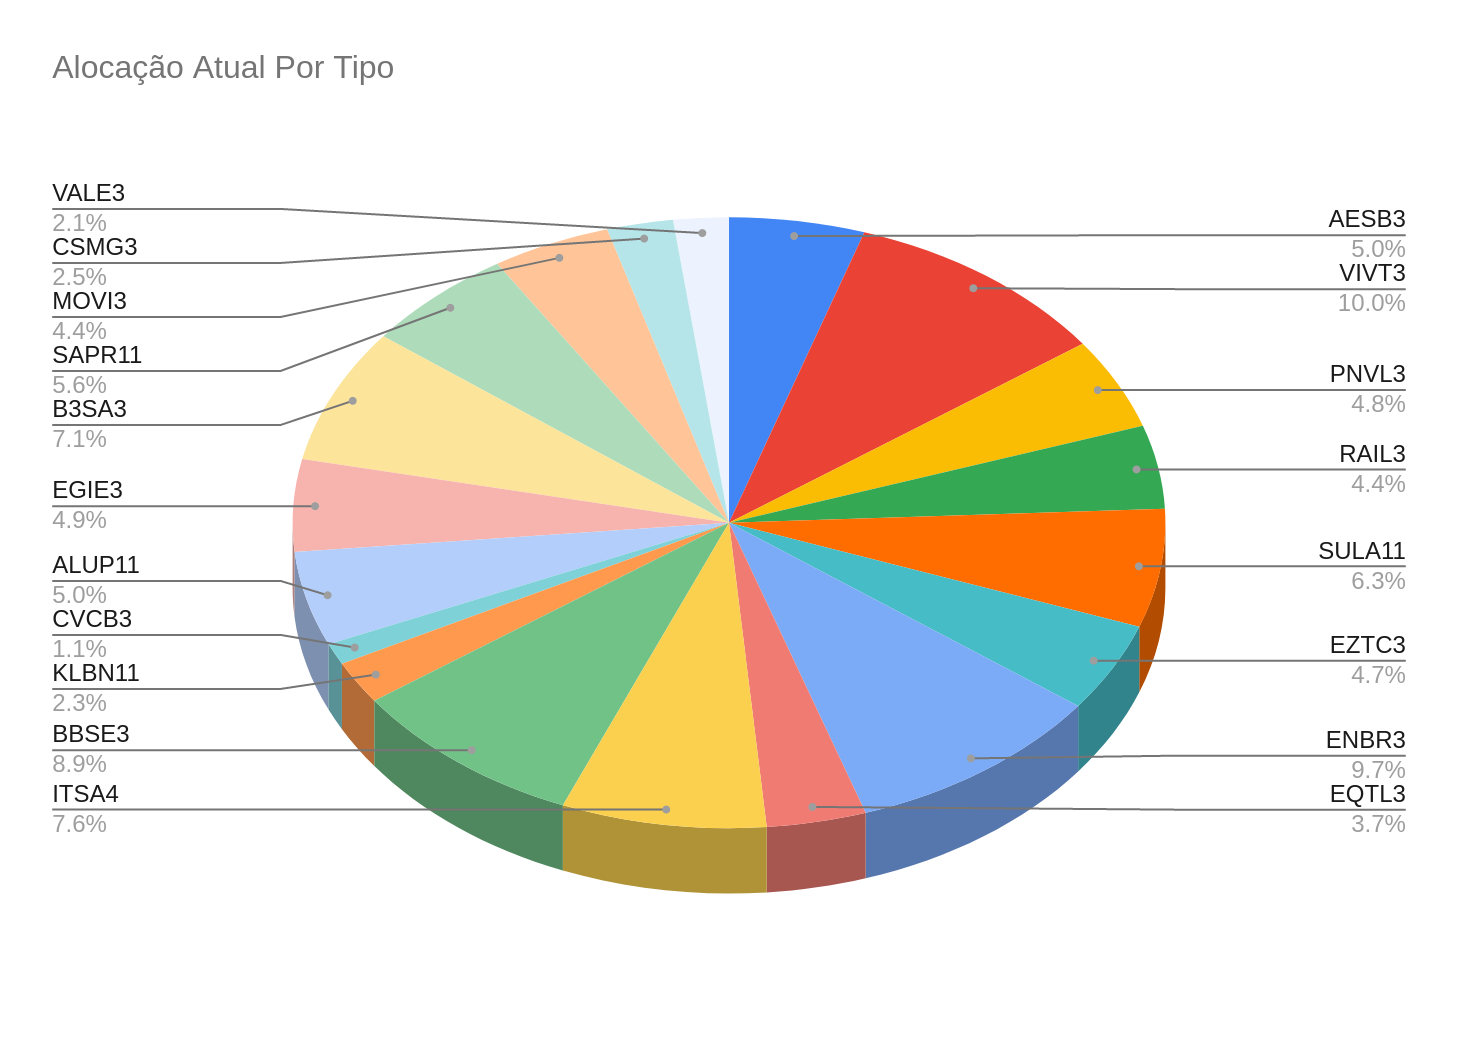
Abaixo seguem os gráficos resumos do meu patrimônio atualizado. Resolvi não incluir novamente a curva acumulada de 2022 pois ainda não ficou boa para visualização e ando apanhando do Google Sheets, onde mantenho minha planilha de cálculo...que sistema chato pra fazer gráficos é o Google Sheets...especialmente  para quem tem computador usando sistema Linux...rsrs


  Distribuição Geral da Carteira por Ativos (%)


  Distribuição Geral da Carteira por Tipos de Ativos Gerenciáveis (%)


  Atual Carteira de Ações (%)
 

Atual Carteira de FIIs (%)


Atual Carteira de ETfs Internacionais (%) 


No mais, vamos continuando o caminho FIRE, passo a passo...


Grande abraço!


VVI